パート収入を増やす際、多くの共働き世帯が直面するのが「税金や社会保険の扶養から外れると手取りが減るのではないか」という不安です。国税庁の税制改正以降、配偶者控除および配偶者特別控除の枠組みは段階的に見直され、給与年収に応じた綿密な控除額の判定が求められるようになっています。
2026年最新の税制環境において、配偶者の年収が103万円、150万円、そして201万6,000円を超えたときに控除額はどう変動するのか。本記事では、控除額が一目でわかる判定早見表とともに、所得税・住民税・社会保険料が家計に与える実質的な影響を解説します。
【2026年最新】配偶者控除・配偶者特別控除の早見表と年収一覧判定
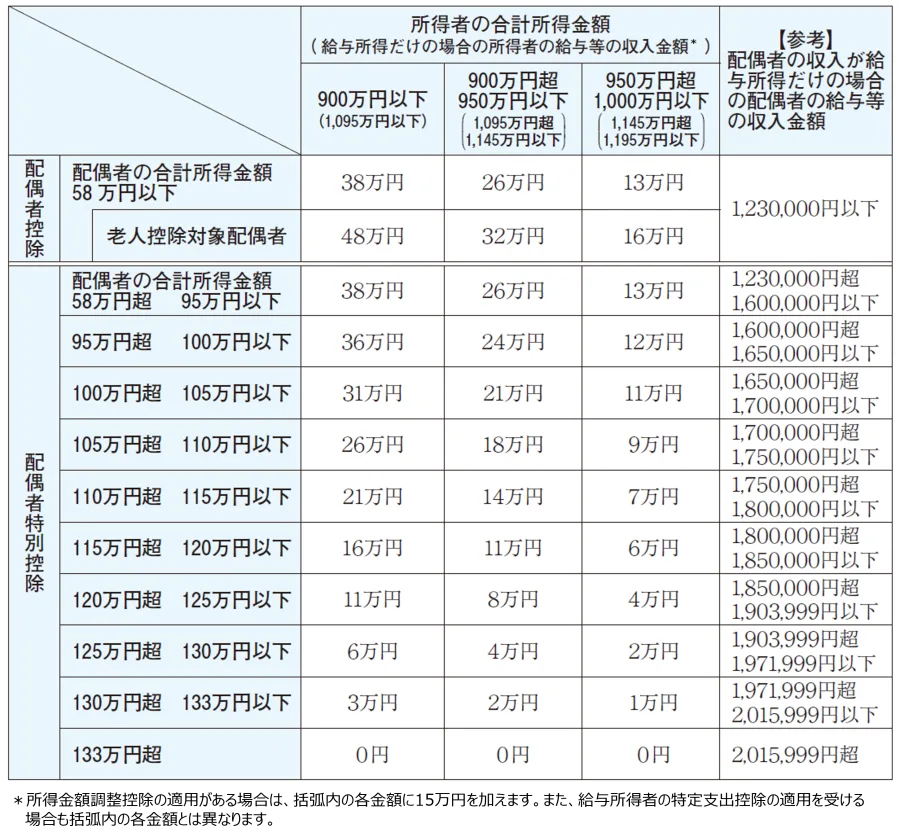
配偶者控除と配偶者特別控除は、世帯主(納税者本人)の所得と配偶者の給与収入の組み合わせによって控除額が細かく決定されます。国税庁の現行税制に基づき、両者の関係性をまとめた一覧判定表は以下の通りです。
| 配偶者の給与年収(合計所得金額) | 納税者年収900万円以下 (所得900万円以下) |
納税者年収900万超〜950万円 (所得900万超〜950万円) |
納税者年収950万超〜1,000万円 (所得950万超〜1,000万円) |
|---|---|---|---|
| 〜103万円以下(〜48万円) ※配偶者控除 |
38万円(住民税33万円) | 26万円(住民税22万円) | 13万円(住民税11万円) |
| 103万超〜150万円以下(48万超〜95万円) ※配偶者特別控除(満額) |
38万円(住民税33万円) | 26万円(住民税22万円) | 13万円(住民税11万円) |
| 150万超〜160万円以下(95万超〜100万円) | 31万円(住民税26万円) | 21万円(住民税18万円) | 11万円(住民税9万円) |
| 160万超〜166.7万円台(100万超〜105万円) | 26万円(住民税22万円) | 18万円(住民税15万円) | 9万円(住民税8万円) |
| 166.7万超〜175.1万円台(105万超〜110万円) | 21万円(住民税18万円) | 14万円(住民税12万円) | 7万円(住民税6万円) |
| 175.1万超〜185万円台(110万超〜115万円) | 16万円(住民税14万円) | 11万円(住民税10万円) | 6万円(住民税5万円) |
| 185万超〜190万円台(115万超〜120万円) | 11万円(住民税10万円) | 8万円(住民税7万円) | 4万円(住民税4万円) |
| 190万超〜197万円台(120万超〜125万円) | 6万円(住民税6万円) | 4万円(住民税4万円) | 2万円(住民税2万円) |
| 197万超〜201.6万円未満(125万超〜133万円未満) | 3万円(住民税3万円) | 2万円(住民税2万円) | 1万円(住民税1万円) |
| 201万6,000円以上(133万円以上) | 対象外(0円) | 対象外(0円) | 対象外(0円) |
※納税者本人の合計所得金額が1,000万円(給与年収ベースで約1,195万円)を超える場合、配偶者の年収にかかわらず配偶者控除・配偶者特別控除のいずれも適用されません。
配偶者控除と配偶者特別控除の根本的な違いと仕組み
両制度の最も大きな相違点は、「配偶者本人の所得水準」にあります。
配偶者控除は、配偶者の年間合計所得金額が48万円以下(給与収入のみの場合は年収103万円以下)のときに適用される制度です。これに対して配偶者特別控除は、年収103万円を超えて配偶者控除の対象外となった場合でも、世帯の税負担が急増しないようにグラデーションを設けて設計された救済措置です。
以前の税制では103万円を超えた瞬間に控除が全額消失し手取りが減る構造がありましたが、税制改正によって「150万円の壁」までは配偶者控除と同額の38万円控除が維持される設計になりました。さらに150万円を超えても、201万6,000円に達するまでは段階的に控除が残り続けます。
【実態検証】150万・201.6万円の壁と社会保険のリアルなギャップ
現場の家計相談やSNSのコミュニティで頻繁に見られるのが、「150万円まで働いても損をしないと聞いたのに、106万円や130万円を超えたら手取りが大幅に減った」という悲鳴です。
この混乱の原因は、「税制上の扶養」と「社会保険上の扶養」の混同にあります。
税金面においては、配偶者の年収が150万円までは世帯主の所得税控除額が38万円のまま変わりません。しかし社会保険面では、勤務先の従業員規模などの要件を満たすと年収106万円から厚生年金・健康保険への加入義務が発生します。規模要件に該当しない場合でも年収130万円を超えると配偶者の健康保険扶養から外れ、自身で国民健康保険・国民年金(または勤務先の社会保険)を支払う必要があります。
社会保険料の自己負担が発生すると、年額でおよそ15万〜25万円前後のキャッシュアウトが生じるため、一時的に手取り収入が目減りします。税金上の配偶者特別控除が残っていても、社会保険料の負担額が上回ることで手取り逆転が生じるのが「年収の壁」の正体です。
年末調整の書き方と確定申告で求められる必要書類
配偶者控除および配偶者特別控除の適用を受けるためには、勤務先の年末調整で「給与所得者の配偶者控除等申告書」(基礎控除申告書・所得金額調整控除申告書との統合様式)を提出します。
記入時の重要ステップは以下の3点です。
1. 納税者本人の本年中の所得見積額を計算:給与収入から給与所得控除を差し引いた所得金額を算出し、判定区分(A・B・C)を特定します。
2. 配偶者の本年中の所得見積額を計算:配偶者のパート・アルバイト等の年間収入見込額から給与所得控除(最低55万円)を引いて所得を算出します。
3. 控除額の判定マトリクスを照合:本人と配偶者の区分が交差する欄の数値を転記します。
年途中で扶養控除等申告書の提出内容から配偶者の収入が変動した場合や、副業収入等がある場合は、翌年2月16日〜3月15日の確定申告期間中に、源泉徴収票を添付して申告を行うことで過不足分の精算が可能です。
一般に知られていない盲点とネットの誤解
「妻が103万円を超えて働くと夫の税金が即座に跳ね上がる」という言説は、現在の税制では明確な誤解です。
前述の通り、夫(納税者)の年収が900万円以下であれば、妻の年収が150万円に達するまで夫側の所得税控除額は38万円のまま据え置かれます。ただし、以下の2点には注意が必要です。
第一に、配偶者自身の所得税・住民税です。住民税はおよそ年収100万円前後(自治体により異なる)、所得税は年収103万円を超えた部分から配偶者本人に対して課税が始まります。もっとも、税率は課税対象所得に対してのみかかるため、税金単体で稼いだ額以上の支出が発生することはありません。
第二に、企業の家族手当(配偶者手当)の支給基準です。民間企業の人事規定において、手当の支給要件を「配偶者の年収103万円以下」や「130万円以下」と据え置いている企業が依然として存在します。国の税制が150万円・201.6万円まで緩和されていても、会社の家族手当数万円が支給停止になることで実質的な手取りが減少するリスクは事前に社内規定で確認しておく必要があります。
【プロの結論】働き方を拡大すべき人・セーブすべき人の判断基準2026年の税制・社会保障制度を踏まえ、家計の純資産を最大化するための判断基準は極めて明確です。
【年収上限を気にせず働き方を拡大すべき人】
・週20時間以上の勤務で厚生年金・健康保険に自ら加入し、将来の年金受給額(老齢厚生年金)を増やしたい人
・年収160万〜200万円以上まで勤務時間を伸ばし、社会保険料の負担額を上回る実収入を確保できる人
・世帯主の年収制限(1,000万円超)に引っかかり、元から控除の恩恵を受けられない世帯
【就労時間を130万(または106万)未満に抑えるべき人】
・会社の家族手当が手厚く、年収要件を超えると手当が全額喪失する世帯
・年間労働時間を大幅に増やす余力がなく、110万〜125万円近辺で止まってしまう人(手取りの谷に落ちるリスクが高いゾーン)
【配偶 者 特別 控除 早見 表】に関するよくある質問(FAQ)
Q1:夫の年収が1,000万円を超えている場合、配偶者特別控除は使えますか?
A1:利用できません。控除を受ける納税者本人の合計所得金額が1,000万円(給与年収のみの場合でおよそ1,195万円)を超える場合、配偶者の年収水準にかかわらず配偶者控除・配偶者特別控除ともに適用対象外となります。
Q2:配偶者がパートを2か所以上掛け持ちしている場合、年収の計算はどうなりますか?
A2:すべての勤務先からの給与収入を合算して計算します。合算した総収入金額から給与所得控除(最低55万円)を差し引いた金額が配偶者の合計所得金額となり、その数値を早見表に照らし合わせて控除額を判定します。
Q3:年収がちょうど150万円の場合、配偶者特別控除と配偶者控除のどちらになりますか?
A3:年収150万円(合計所得金額95万円)の場合は「配偶者特別控除」が適用されます。ただし、控除額自体は配偶者控除と同額の38万円(本人の所得要件を満たす場合)となります。
配偶者特別控除は、給与年収201万6,000円未満まで細やかに税負担を緩和する仕組みとして機能しています。税金面での急激な手取り減少は解消されているため、控除額の減少だけを理由に就労を過度に制限する必要はありません。
世帯の手取りを最適化するためには、税制上の控除早見表を把握すると同時に、社会保険の加入義務ライン(106万円・130万円)と勤務先の配偶者手当規定を総合的に比較検討することが肝要です。